Vamos imaginar uma situação. Considere que seu restaurante, optante pelo Simples Nacional, venda refeições preparadas no estabelecimento e também revenda refrigerantes, cervejas e águas minerais. Ao preencher a apuração mensal, todo o faturamento seja informado da mesma forma, sem distinguir a receita das refeições daquela obtida com a revenda das bebidas.
Da mesma forma, imagine um mercado que comercialize produtos alimentícios, bebidas, cosméticos e produtos de higiene pessoal. Na apuração mensal, o faturamento inteiro também é informado sem distinção entre os diferentes tipos de mercadorias.
Por fim, pense em uma farmácia que revenda determinados medicamentos e itens de perfumaria, além de outros produtos, e adote o mesmo procedimento, informando a totalidade de suas receitas para a apuração dos tributos mensais.
Nos três exemplos, as empresas podem estar pagando tributos em valor superior ao devido. Tudo em razão de um possível erro: tratar todo o faturamento como se estivesse sujeito à mesma regra de tributação, sem separar as receitas provenientes da revenda de produtos submetidos ao regime monofásico. Como consequência, essa falta de segregação pode levar a empresa a recolher DAS em valor maior que o devido, por excesso de PIS e COFINS.
Se alguma dessas situações se aproxima da realidade da sua empresa, este artigo explica por que o problema ocorre, quando a revisão dos recolhimentos pode fazer sentido e quais cuidados devem ser observados antes de solicitar qualquer restituição.
No entanto, a recuperação de PIS e COFINS monofásico no Simples Nacional não é automática. O setor da empresa ou a presença de um produto conhecido no estoque são apenas indícios. Antes de qualquer pedido, é necessário confirmar o enquadramento dos itens do estoque, as operações realizadas, os períodos examinados e a forma como as receitas foram declaradas.
1. O que significa tributação monofásica de PIS e COFINS?
Na tributação monofásica, a legislação concentra a cobrança de PIS e COFINS em uma etapa anterior da cadeia, em regra no fabricante ou no importador. Nas etapas posteriores, determinados produtos podem receber tratamento específico, desde que todas as condições legais estejam presentes.
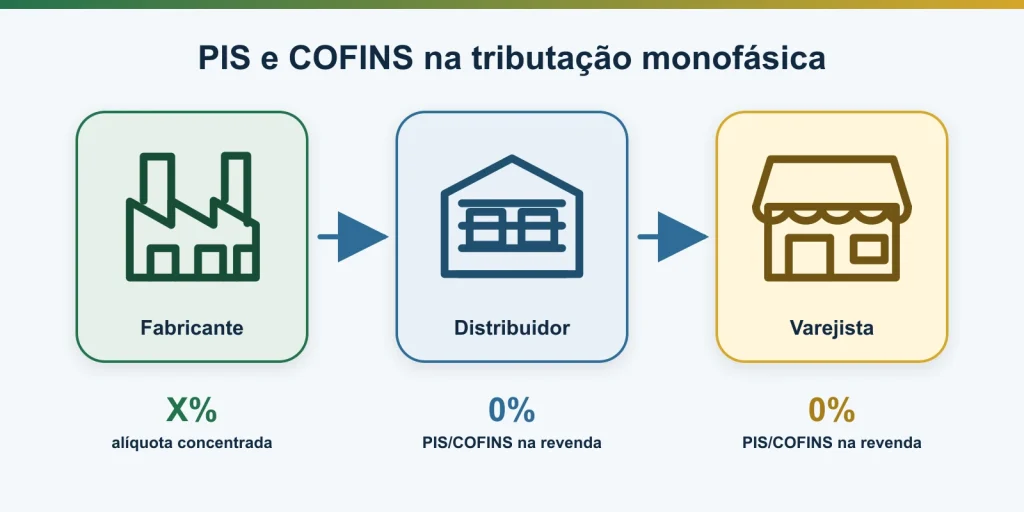
Para a empresa optante pelo Simples Nacional, essas receitas precisam ser corretamente segregadas na apuração. Conforme a Solução de Consulta Cosit nº 225/2017, nas vendas alcançadas pelo regime monofásico devem ser desconsiderados os percentuais correspondentes ao PIS e à COFINS, permanecendo a tributação dos demais componentes do Simples.
Em termos práticos, uma classificação inadequada pode fazer com que a parcela relativa a essas duas contribuições seja incluída no DAS quando não deveria. Em consequência, é possível que uma parte do valor pago em DAS tenha sido indevido e, por isso, passível de restituição ou compensação.
2. Quais empresas e produtos deveriam ser avaliados?
Uma revisão do histórico de cálculos tributários pode fazer sentido para empresas que revendam produtos potencialmente sujeitos à tributação monofásica. O ramo de atividade, contudo, funciona apenas como um primeiro indício: dentro do mesmo estabelecimento podem existir mercadorias submetidas a tratamentos tributários diferentes.
Por exemplo, entre os principais grupos de produtos que merecem atenção estão:
- medicamentos, cosméticos, produtos de perfumaria e higiene pessoal: determinados medicamentos e mercadorias como perfumes, maquiagens, cremes de barbear, desodorantes, xampus e condicionadores podem estar abrangidos pela Lei nº 10.147/2000, conforme a descrição e a classificação fiscal do produto;
- veículos, autopeças e pneumáticos: determinados veículos, pneus, câmaras de ar e autopeças relacionadas nos anexos legais estão sujeitos ao tratamento previsto na Lei nº 10.485/2002;
- bebidas frias: determinadas águas, cervejas, refrigerantes, energéticos, isotônicos, chás e outras bebidas classificadas nos códigos previstos no art. 14 da Lei nº 13.097/2015 recebem tratamento específico para PIS e COFINS;
- combustíveis: gasolina, óleo diesel, gás liquefeito de petróleo, etanol e outros produtos do setor estão sujeitos a regimes concentrados disciplinados, entre outras normas, pela Lei nº 9.718/1998.
Em quais empresas essa situação costuma aparecer?
Por isso, tendo em vista a natureza dos produtos mencionados acima, a oportunidade de revisão dos tributos costuma ser aplicável para empresas de comércio tais como:
- farmácias, drogarias e perfumarias;
- mercados, minimercados e lojas de conveniência;
- lojas de autopeças e pneus;
- postos de combustíveis;
- estabelecimentos que comercializam certos produtos de higiene, bebidas ou alimentos.
Além disso, observe que uma mesma empresa pode vender simultaneamente produtos sujeitos ao regime monofásico e mercadorias submetidas à tributação normal.
Por essa razão, os exemplos apresentados acima não formam uma lista completa nem permitem concluir, apenas pelo nome comercial, que determinada mercadoria está enquadrada. A confirmação exige confrontar a descrição do produto e seu código NCM com a legislação vigente em cada período. Também é necessário verificar a operação realizada, a posição da empresa na cadeia comercial e a maneira como a receita foi informada no Simples Nacional.
Por fim, como instrumento auxiliar de consulta, a Receita Federal mantém as tabelas da EFD-Contribuições, incluindo as tabelas 4.3.10 e 4.3.11, relativas a produtos sujeitos à incidência monofásica. Essas tabelas auxiliam a identificação inicial, mas não substituem a análise da legislação e dos documentos de cada empresa.
3. Vender um produto “monofásico” garante a restituição?
Não. Encontrar no cadastro ou nas notas fiscais um produto potencialmente sujeito ao regime monofásico, como uma cerveja, um refrigerante, um xampu, um medicamento ou uma autopeça, apenas abre a investigação. Isso ainda não demonstra que a mercadoria está juridicamente enquadrada, que sua receita recebeu tratamento incorreto no Simples Nacional ou que houve pagamento indevido.
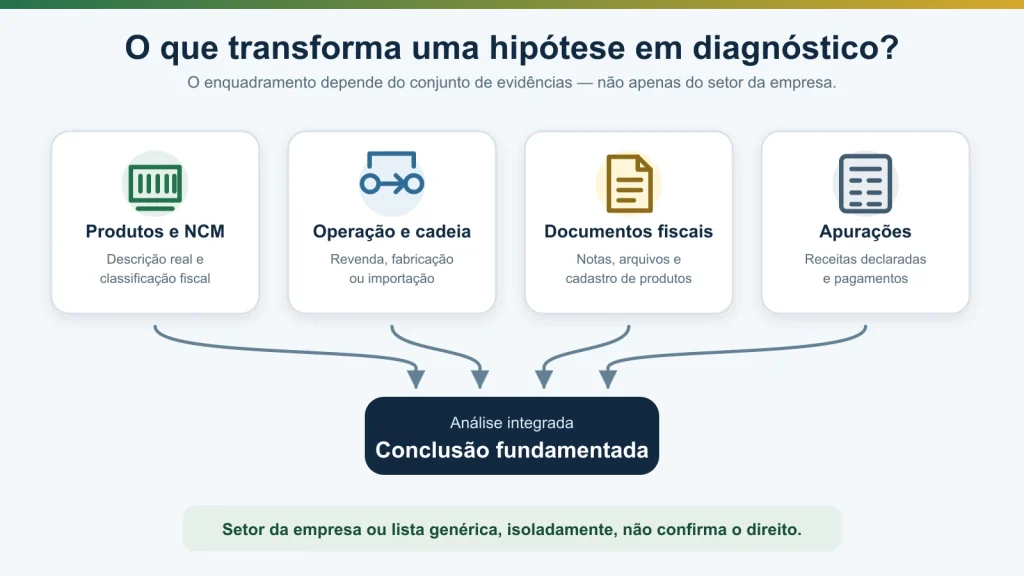
Para transformar esse primeiro indício em um diagnóstico, a análise precisa considerar quatro grupos de elementos:
- Produtos e NCM: a descrição real da mercadoria e sua classificação fiscal devem ser confrontadas com a legislação vigente em cada período. O nome comercial, isoladamente, não define o enquadramento. Dois produtos chamados “xampu”, por exemplo, podem exigir verificações distintas em razão de sua composição, finalidade ou classificação.
- Operação e cadeia comercial: é necessário identificar a operação efetivamente realizada e a posição da empresa na cadeia. O tratamento tributário pode variar conforme ela atue como revendedora, fabricante ou importadora.
- Documentos fiscais: notas fiscais, arquivos eletrônicos e cadastros de produtos devem permitir relacionar cada mercadoria à operação realizada e à receita obtida. Sem essa correspondência documental, não é possível quantificar com segurança os valores envolvidos.
- Apurações e pagamentos: por fim, as receitas identificadas precisam ser confrontadas com as informações declaradas no Simples Nacional e com os respectivos pagamentos. Mesmo quando a mercadoria está sujeita ao regime monofásico, só haverá valor a restituir por esse motivo se a receita não tiver sido corretamente segregada.
Portanto, vender um produto potencialmente monofásico não garante a restituição. O setor da empresa ou uma lista genérica de mercadorias serve apenas como ponto de partida. É a análise integrada desses quatro elementos que permite concluir se houve recolhimento de PIS e COFINS em valor maior que o devido.
A figura abaixo resume essa passagem de uma hipótese inicial para uma conclusão fundamentada.
4. O que uma revisão profissional precisa responder?
Uma análise tecnicamente fundamentada deve esclarecer, pelo menos:
- quais mercadorias e operações da empresa efetivamente se enquadram no regime monofásico;
- em quais períodos pode ter ocorrido recolhimento indevido;
- se as receitas foram corretamente segregadas nas apurações;
- qual parcela, se houver, é passível de recuperação;
- quais documentos sustentam os cálculos e o procedimento administrativo;
- quais declarações e rotinas futuras precisam de correção para evitar a repetição do problema.
Portanto, o objetivo não é apenas localizar um valor possível, mas produzir uma trilha documental coerente entre cadastro de produtos, notas fiscais, apurações e pagamentos.
5. Como a análise é conduzida?
O serviço começa por uma qualificação do caso: atividade, regime tributário, posição na cadeia comercial, composição do cadastro de produtos e disponibilidade dos documentos fiscais.
A partir daí, havendo sinais consistentes, passa-se à validação técnica dos itens e das operações, ao confronto com as apurações realizadas e à quantificação do eventual pagamento indevido. Somente depois dessa confirmação se define a medida administrativa adequada, com a documentação de suporte e a correção das informações necessárias.
Assim, esse método evita dois extremos igualmente inadequados: deixar de recuperar um valor efetivamente pago a maior ou pedir a restituição de quantias sem fundamento suficiente.
6. Por que a análise deve ser cuidadosa?
Retificar apurações com base apenas em listas prontas, estimativas ou percentuais médios pode criar inconsistências fiscais. Em 2023, a Receita Federal enviou mais de 4.500 comunicações de autorregularização a empresas do Simples Nacional que haviam apresentado declarações retificadoras com indicação de tributação monofásica ou substituição tributária de PIS e COFINS, conforme noticiado pela Fenacon.
O precedente reforça uma regra simples: a oportunidade pode existir, mas deve ser comprovada item a item e período a período. Promessas de recuperação automática, cálculos feitos apenas pelo faturamento total ou conclusões baseadas exclusivamente no ramo da empresa merecem cautela.
7. É necessário entrar com ação judicial?
Nem sempre. Quando a documentação confirma pagamento indevido ou a maior no Simples Nacional, a legislação prevê pedido eletrônico de restituição, sujeito à análise da Administração tributária. A Receita Federal mantém uma página específica sobre restituição no Simples Nacional.
A via adequada, contudo, depende das particularidades do caso. O diagnóstico deve vir antes da escolha do procedimento.
8. Quando solicitar uma avaliação?
Uma avaliação inicial pode ser útil quando a empresa:
- é ou foi optante pelo Simples Nacional;
- revende produtos que podem estar sujeitos à tributação monofásica;
- não sabe se essas receitas foram segregadas nas apurações;
- conserva notas fiscais, arquivos eletrônicos e demonstrativos dos períodos relevantes;
- deseja revisar o passado e ajustar o procedimento para os meses seguintes.
Quer saber se a revisão faz sentido para sua empresa?
Entre em contato e informe o ramo de atividade, o período em que a empresa esteve no Simples Nacional e os tipos de produtos comercializados. A avaliação inicial permite definir se há elementos que justifiquem um levantamento técnico mais aprofundado.
Solicitar uma avaliação do enquadramento
O conteúdo é informativo. A existência e o valor de eventual direito dependem da legislação aplicável, dos documentos e das circunstâncias de cada empresa. Não há promessa de resultado.
9. Bases legais e referências consultadas
Legislação
- Lei Complementar nº 123/2006 — especialmente o art. 18, § 4º-A, relativo à segregação das receitas sujeitas à tributação monofásica no Simples Nacional;
- Lei nº 9.718/1998 — tributação concentrada aplicável a combustíveis;
- Lei nº 10.147/2000 — produtos farmacêuticos, de perfumaria, de toucador e de higiene pessoal;
- Lei nº 10.485/2002 — veículos, autopeças, pneus e câmaras de ar;
- Lei nº 13.097/2015 — regime aplicável à produção e à comercialização de cervejas, refrigerantes e outras bebidas relacionadas em seu art. 14.
Orientações e ferramentas oficiais
- Solução de Consulta Cosit nº 225/2017 — Receita Federal
- Restituição de pagamento indevido ou a maior no Simples Nacional — Receita Federal
- Tabelas utilizadas na apuração do PIS/Pasep e da Cofins — EFD-Contribuições, especialmente as tabelas 4.3.10 e 4.3.11;